Neu auf DEFELLAS: Proforma-Rechnung beim Import aus China: Pflichtangaben und typische Fehler
Neuer Artikel auf defellas.com:
Proforma-Rechnung beim Import aus China: Pflichtangaben und typische Fehler
Proforma-Rechnung beim Import aus China: wofür Sie das Dokument brauchen
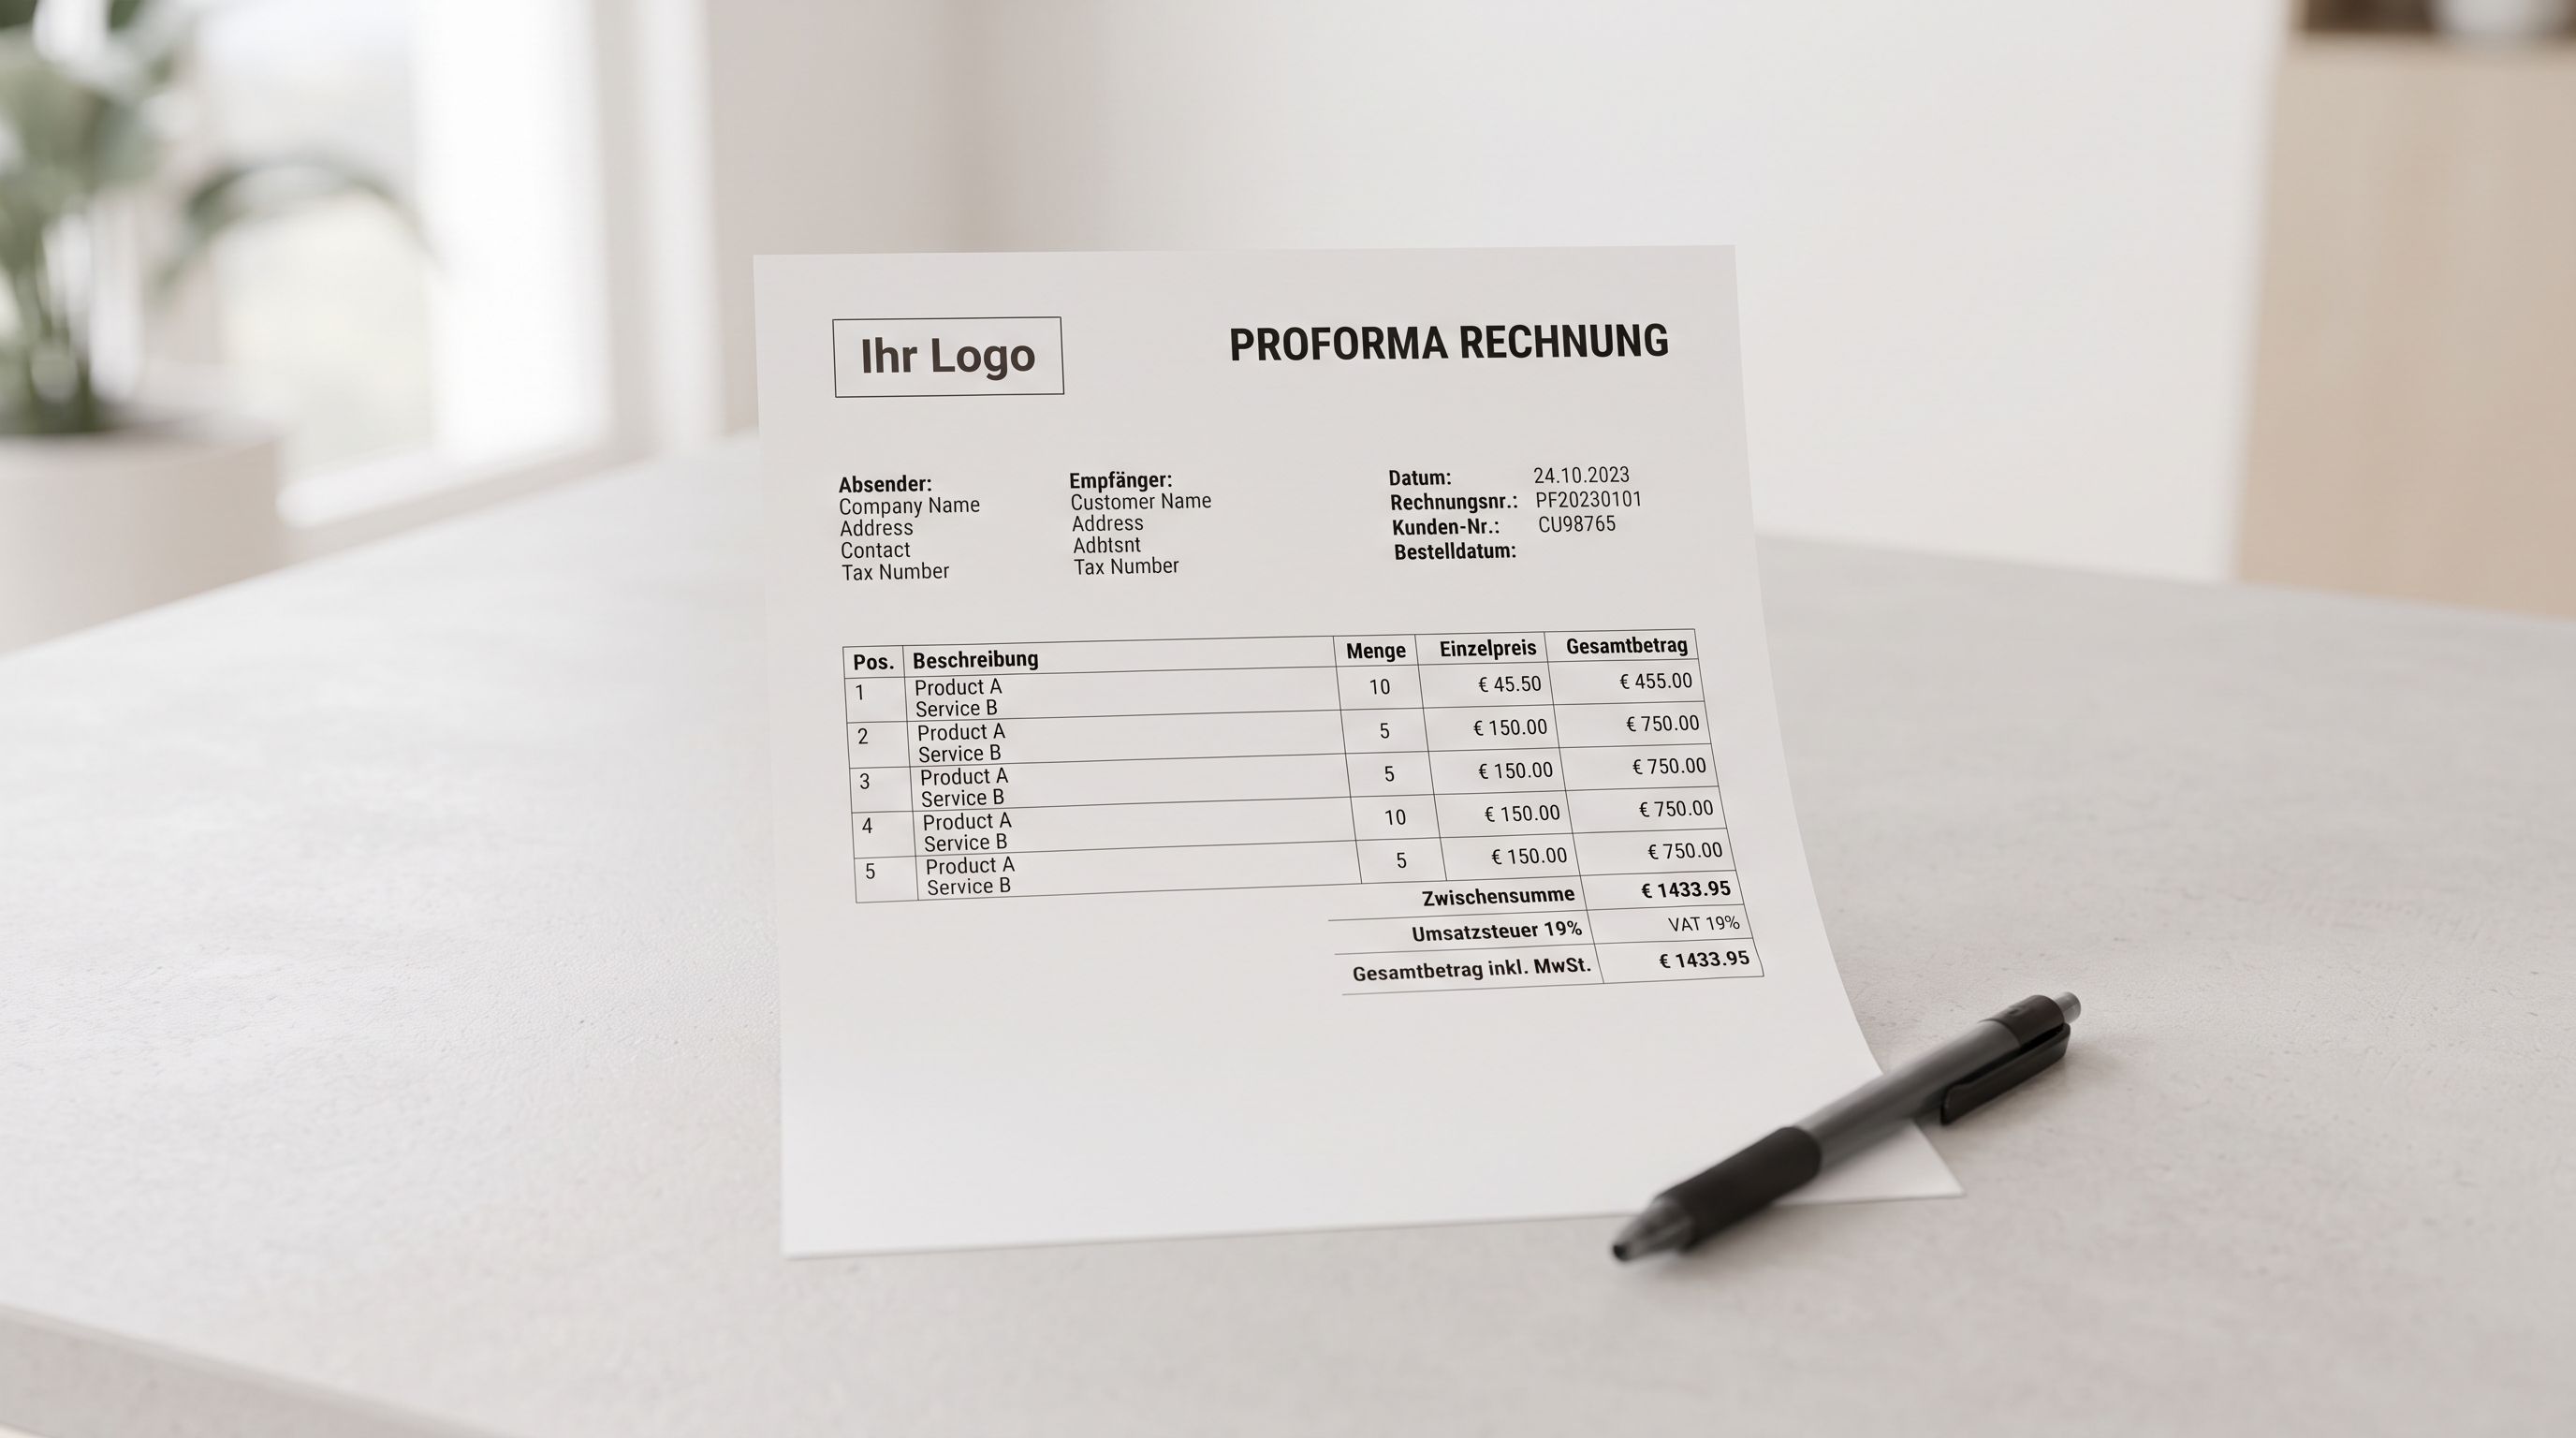
Eine Proforma-Rechnung ist die vorläufige Rechnung Ihres Lieferanten. Sie beschreibt den geplanten Kauf in allen wesentlichen Punkten, begründet aber noch keine Zahlungspflicht aus einem abgeschlossenen Geschäft. Beim Import aus China ist sie der Dreh- und Angelpunkt: Sie löst die Anzahlung aus, liefert die Daten für die Zollanmeldung und ist die Grundlage für Einfuhrumsatzsteuer, Buchhaltung und die Abwicklung über Ihre EORI-Nummer. Fehlt eine Angabe, stockt in der Praxis zuerst die Abfertigung – nicht das Geschäft.
Die Reihenfolge ist entscheidend: Die Proforma-Rechnung kommt vor der Bestellung und vor jeder Zahlung. Erst auf ihrer Basis prüfen Sie Preis, Menge, Lieferbedingung und Zolltarifnummer, geben die Anzahlung frei und lassen später die eigentliche Handelsrechnung ausstellen.
Wofür Importeure das Dokument konkret nutzen
- Angebot und Bestätigung: Sie fixiert Produkt, Menge, Stückpreis und Gesamtwert, bevor ein Vertrag wirksam wird.
- Grundlage der Anzahlung: Bank und Buchhaltung brauchen einen Nachweis, worauf die Zahlung erfolgt.
- Datengrundlage für die Zollanmeldung: Der Unionszollkodex verlangt eine Warenbeschreibung, die eine eindeutige Identifizierung der Ware erlaubt [1].
- Basis für die Einfuhrumsatzsteuer: Die Bemessungsgrundlage folgt aus Warenwert plus Fracht und Versicherung, abhängig von der Lieferbedingung.
Pflichtangaben auf der Proforma-Rechnung
Angaben zu den Parteien
- Verkäufer: vollständiger Firmenname, Anschrift in China, bei Bedarf Registrierungsnummer.
- Käufer: Firmenbezeichnung, Anschrift, UID-Nummer und EORI-Nummer.
- Rechnungsnummer und Datum: eindeutig, damit die spätere Handelsrechnung zuordenbar bleibt.
Angaben zur Ware
- Genaue Warenbezeichnung: Handelsbezeichnung, Material und Verwendungszweck – „Glaswaren” allein genügt nicht.
- Zolltarifnummer: Sie bestimmt Zollsatz und mögliche zusätzliche Abgaben.
- Menge und Einheit: Stück, Kartons, Paletten, Brutto- und Nettogewicht.
- Ursprungsland: relevant für Präferenzen und handelspolitische Maßnahmen.
Angaben zu Wert und Lieferung
- Stückpreis und Gesamtwert: in der vereinbarten Währung, nachvollziehbar gerechnet.
- Lieferbedingung (Incoterm): Ob FOB, EXW oder DDP – der Incoterm legt fest, wer Fracht, Versicherung und Zoll trägt; die gültigen Regeln veröffentlicht die ICC [2].
- Zahlungsbedingungen: Anzahlung und Restzahlung, etwa maximal 50 % Anzahlung und Rest bei Lieferung.
- Fracht- und Versicherungskosten: getrennt ausgewiesen, wenn sie den Zollwert beeinflussen.
Proforma-Rechnung und Handelsrechnung: die Abgrenzung
Die Proforma-Rechnung ist eine Vorabinformation. Die Handelsrechnung bildet die tatsächliche Lieferung ab – mit endgültiger Menge, endgültigem Wert und eigener Rechnungsnummer. Für die Zollanmeldung dient in der Regel die Handelsrechnung; die Proforma-Rechnung wirkt als Vorlage und Prüfinstanz.
Drei Punkte sollten deckungsgleich sein:
- Zolltarifnummer: Abweichende Nummern zwischen den beiden Dokumenten führen zu Rückfragen.
- Menge: Teillieferungen und Ausschuss verändern die Menge – die Handelsrechnung nennt die gelieferte Menge.
- Wert: Preisänderungen müssen konsistent abgebildet werden, sonst passt die Verzollung nicht zur Buchhaltung.
Die Ein- und Ausfuhrverfahren in der EU beschreibt die Europäische Kommission [3]; die nationalen Zuständigkeiten fasst die Zollseite des BMF Österreich zusammen [4].
Typische Fehler aus der Praxis
Fehlende oder unklare Lieferbedingung
Ohne Incoterm bleibt offen, wer Fracht und Zoll trägt. Bei EXW oder FOB liegt die Einfuhrabwicklung bei Ihnen, bei DDP beim Lieferanten. Unklare Angaben führen fast immer zu Rückfragen im Verfahren.
Falsche oder zu grobe Zolltarifnummer
Eine zu allgemein gewählte Warennummer verändert den Zollsatz und kann zusätzliche Prüfungen auslösen. Klassifizieren Sie vor der Bestellung, nicht erst bei Ankunft der Ware.
Unklare Mengen- und Gewichtsangaben
Fehlende Bruttogewichte, gemischte Einheiten oder Mengen ohne Bezug auf Kartons erschweren Prüfung und Frachtkalkulation.
Wertangaben, die nicht zum Zahlungsfluss passen
Nennen Proforma-Rechnung, Anzahlung und Handelsrechnung unterschiedliche Werte, entsteht Erklärungsbedarf bei Buchhaltung und Zoll.
Produktspezifische Nachweise vergessen
Bei Glaswaren mit Lebensmittelkontakt, Verpackungen oder Elektronik kommen Anforderungen aus Produktsicherheit und Kennzeichnung hinzu. Diese Nachweise gehören nicht auf die Proforma-Rechnung, sollten aber vor der Bestellung geklärt sein.
So gehen Sie vor: Prüfliste für die Proforma-Rechnung
- Verkäufer prüfen: Firmenname, Anschrift und Bankverbindung müssen zusammenpassen.
- Zolltarifnummer bestimmen: volle Nummer, passend zu Material und Verwendung.
- Warenbezeichnung ausschreiben: Material, Maße, Verwendungszweck – kein Sammelbegriff.
- Mengen und Gewichte abgleichen: Stück, Kartons, Brutto- und Nettogewicht.
- Incoterm festlegen und nennen: FOB, EXW oder DDP, ausdrücklich in der Rechnung.
- Zahlungsbedingungen prüfen: Höhe der Anzahlung, Restzahlung, Fälligkeit.
- Eigene Daten kontrollieren: EORI-Nummer, UID-Nummer und Anschrift des Käufers.
- Mit der Handelsrechnung abgleichen: Nummer, Menge und Wert müssen zusammenpassen.
Wer diese Liste vor der Anzahlung durchgeht, vermeidet die meisten Verzögerungen im Zollverfahren. DEFELLAS übernimmt diese Schritte im Rahmen des vollständigen Managed Service – von der Fabriksuche über QC und Fracht bis zur DDP-Abwicklung. Sie haben einen deutschsprachigen Ansprechpartner, Vertragspartner ist eine österreichische Gesellschaft, und Sie zahlen auf ein österreichisches Konto. Die Abläufe stehen in der Prozessübersicht, die Kalkulation ohne versteckte Aufschläge unter Preise & Konditionen.
Für regelmäßige Bezüge von Glaswaren, Verpackungen oder Gastronomiebedarf lohnt der Blick auf die Lösungen für den Mittelstand. Ein kostenloses Muster vor der verbindlichen Bestellung ist Standard. Wenn Sie eine konkrete Anfrage vorbereiten, sprechen Sie uns an: Kontaktseite.
Planen Sie ein konkretes Sourcing-Projekt?
Beschreiben Sie uns Ihr Produkt und Ihre Zielmenge – wir melden uns innerhalb von 24 Stunden mit einer ersten Einschätzung.
Projektanfrage sendenQuellen
- Unionszollkodex — Verordnung (EU) 952/2013 (abgerufen am 15.10.2026)
- ICC — Incoterms 2020 (abgerufen am 15.10.2026)
- Europäische Kommission — Ein- und Ausfuhrverfahren in der EU (abgerufen am 15.10.2026)
- BMF Österreich — Zoll (abgerufen am 15.10.2026)